
عقب گرد فولادی های جهان درپی رکود بازار
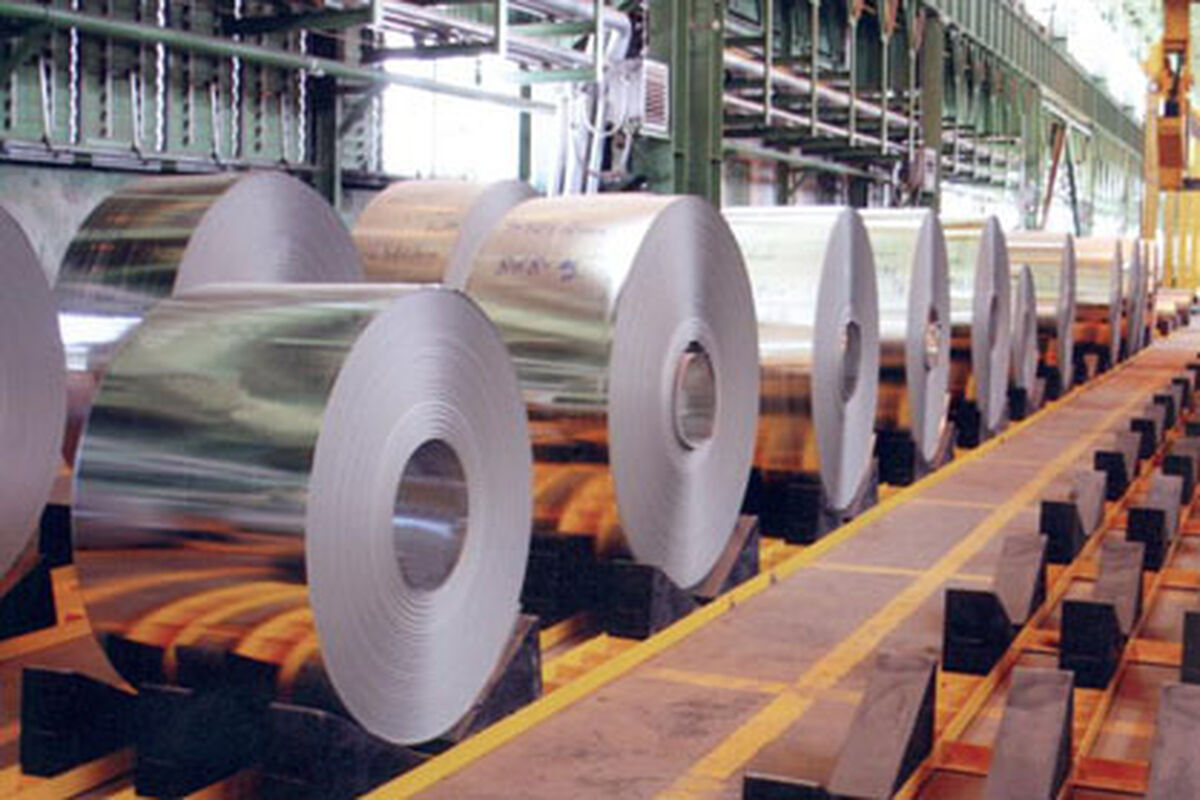
دنیای معدن -کاهش قیمت سنگ آهن در بنادر چین منجر به تغییر برنامه ریزی تولید در کارخانه های فولاد جهان شده است .
با توجه به کاهش تقاضا در بازار فولاد تولیدکنندگان ترجیح می دهند با کاهش تولید خود در اولین ماه میلادی سال 2015م تعادل را به بازار عرضه و تقاضا بازگردانند. این در حالی است که تولیدکنندگان ایرانی بدون توجه به بازار عرضه و تقاضا هیچ نوع تغییری در سطح تولید خود ایجاد نکرده اند، که این موضوع نوسانات زیادی را در بازار ایجاد کرده است .
گزارش جدید انجمن جهانی فولاد از تولید فولاد خام در ماه ژانویه 2015م نکات جالبی را در خود جای داده است . طبق این گزارش تولید 65کشور عضو این انجمن که معادل 98درصد از تولید فولاد جهان را در 2014م به خود اختصاص داده اند، در ژانویه 2015 به رقم 133میلیون و 102هزار تن رسیده که نسبت به زمان مشابه در سال 2014م با کاهش 0/45 درصدی همراه بوده است . کاهش نسبی تولید فولاد در جهان در زمان یادشده در کنار رشد قیمت سنگ آهن با عیار 62درصد در بنادر چین و از سویی دیگر کندشدن افت قیمت نفت در بازار جهانی به عنوان داده های مهمی برای پیش بینی قیمت تمام شده تولید فولاد در جهان محسوب می شود. درواقع قیمت فولاد تولیدشده در جهان متاثر از فاکتورهای ذکرشده است .
این در حالی است که در ماه های گذشته تقاضا به شدت کاهش داشته به همین دلیل کاهش حجم تولید در برابر این ضعف را می توان احتیاطی از سوی تولیدکنندگان توصیف کرد تا در پی آن از بازار حمایت شود. از طرفی با توجه به افزایش روزافزون حجم صادرات فولاد چین و شائبه دامپینگ در برخی از حوزه ها، شاید کاهش حجم تولید را بتوان یکی از خروجی های این وضعیت جهانی دانست . به عبارت ساده تر هم اکنون تولیدکنندگان بزرگ جهانی که قیمت تمام شده تولید کمتری دارند، در حال جایگیری قدرتمندتری در بازار هستند که می تواند روند کاهشی حجم تولید را تشدید کند. در نتیجه و در مقیاس جهانی ، میزان تولید به صورت روزشمار در حال کاهش است که با فرض ثبات تقاضای بین المللی و عدم ثبت هیچ گونه رشدی می توان به بهبود بازار به تبع عقب نشینی عرضه در برابر تقاضا امیدوار بود. حجم فولاد خام تولید شده در ماه ژانویه به 65/5میلیون تن رسید که نسبت به زمان مشابه سال گذشته 4/7 درصد کاهش داشته است .
از سویی دیگر حجم فولاد خام تولیدشده این کشور در دسامبر 2014م برابر با 68/9 میلیون تن بود که کاهش 2/6 میلیون تنی را در این ماه نشان می داد. در واقع این ارقام حاکی از آن است که غول تولید کننده فولاد یعنی چین با توجه به ضعف موجود در بازار مسکن نتوانست آن طور که باید در افزایش نرخ مصرف فولاد موفق باشد، در نتیجه روی بازار صادرات متمرکز شد که کاهش حجم تولید چین طی ماه های اخیر نیز به خوبی حکایت از تلاش آن برای برقراری دوباره تعادل میان عرضه و تقاضای فولاد داشته و سیاستی در جهت حمایت از قیمت ها به شمار می رود. البته بازار در سایر کشورهای آسیایی کمی متفاوت است . به عنوان مثال حجم تولید فولاد خام در ژاپن در این ماه 9/02میلیون تن بود که با کاهش 4درصدی نسبت به زمان مشابه در سال گذشته همراه بوده است ، البته حجم تولید فولاد خام در این کشور نسبت به دو ماه گذشته افزایشی 26 درصدی داشته است . در کره جنوبی نیز تولید فولاد خام با افزایش 7/14 درصدی به 5/78 میلیون تن رسید که نسبت به ژانویه سال گذشته 7/14درصد افزایش را تجربه کرده است . البته تولید فولاد خام این کشور در دوماه گذشته 24 درصد کاهش داشته است .
همچنین تولی فولاد کشورمان نیز در این ماه 1/366میلیون تن بوده که در مقایسه با ماه دسامبر سال 2014م معادل 29/0 درصد افزایش داشته است . این میزان تولید نسبت به ماه مشابه سال گذشته (ژانویه 2014م ) که رقم تولید فولاد خام 1/141 میلیون تن بود حکایت از ر شد 7/19 درصدی در تولید دارد. در حوزه اروپا، آلمان با تولید 3/685 میلیون تن فولاد خام در ماه ژانویه با کاهش 46/0درصدی به نسبت سال قبل رو به رو شد و فرانسه هم با تولید 1/3 میلیون تنی به نسبت سال قبل کاهش 6/10 درصدی را شاهد بود. این در حالی است که ترکیه با تولید 2/582میلیون تن فولاد به نسبت سال قبل کاهش 10درصدی را تجربه کرد و نسبت به ماه دسامبر 2014م نیز افت تولید فولاد خام را شاهد بود.
درصد مورد استفاده از ظرفیت های نصب شده برای تولید فولاد خام در جهان در ماه ژانویه در کشور های عضو انجمن جهانی فولاد برابر با 5/72 درصد بود که به نسبت ماه ژانویه سال قبل نشان دهنده افت 4/4 درصدی این نرخ است . البته این رقم به نسبت ماه قبل هم کاهش داشته است . این میزان استفاده از ظرفیت تولید در مقایسه با ماه های گذشته کم سابقه عنوان شده که از تنزل شدید جذابیت تولید فولاد در کشور های عضو حکایت کرده و به خوبی گویای شرایط بازار مصرفی ضعیف فولاد در سطح جهان است . کاهش تولید فولاد از سوی کشورهای بزرگ این صنعت می تواند به نفع بازار عرضه و تقاضا در آینده باشد.
هرچند با وضعیت پیش آمده در بازار سنگ آهن چین امید چندانی به افزایش قیمت فولاد در بازار جهانی وجود ندارد. گفت وگو با کاهش تولید فولاد در برخی کشورها ازجمله چین ، اظهار کرد: وقتی بازاری برای عرضه تولیدات وجود نداشته باشد، تولیدکنندگان ترجیح می دهند سطح تولید را تغییر دهند تا محصولی انباشته نشود. از سویی دیگر این اقدام به ایجاد تعادل در بازار عرضه و تقاضا نیز کمک خواهد کرد. بهادر احرامیان افزود: امروز این سیاست برای تغییر در بازار از سوی تولیدکنندگان در حال اجرا است ، اما در کشور ما نیز وضعیت به شکل دیگری است .
متاسفانه تغییر در سطح تولید برای تولیدکنندگان ایرانی به دلیل برخی مسائل کمی مشکل است ، به همین دلیل بازار فولاد در ایران با تلاطم های بسیاری همراه است . وی ادامه داد: مشکل از جایی آغاز می شود که نگه داشتن سطح تولید به دغدغه اصلی مسئولان تبدیل می شود و به جای آنکه به فکر سودآوری کارخانه ها باشیم تنها افزایش ظرفیت برایمان مهم است .
این درحالی است که در تولید باید به عرضه و تقاضا توجه بسیاری داشته باشیم . تولید بدون توجه به بازار تقاضا منجر به مازاد محصول در بازار و کاهش سودآوری تولیدکننده می شود. احرامیان درباره بازار ماه های آینده فولاد، اظهار کرد: اتفاق رخ داده در بازار فولاد را می توان به جابه جایی یک گسل تشبیه کرد. در حال حاضر سطح قیمت در بازار فولاد با کاهش مواجه است و پیش بینی می شود این کاهش قیمت تا 10سال آینده ادامه پیدا کند. علت اصلی این اتفاق تغییرات رخ داده در بازار سنگ آهن است .
از این پس شاید بازار فولاد تنها در عرضه و تقاضا با تغییر همراه باشد که در پی آن امکان دارد سطح قیمت ها نوساناتی جزئی را تجربه کند. درواقع تغییرات اصلی در بازار عرضه و تقاضا خواهد بود. در بازار جهانی به 2014م بازار فولاد در ابتدا با آهنگ افزایشی و سپس با کاهش نرخ قیمت ها مواجه شد، ناگفته نماند که کاهش قیمت ها با آهنگ پرسرعتی در این سال ها به وقوع پیوست . این سرعت به اندازه ای بود که بازار در سال 2014م با نقطه رکود در بازار و عدم تقاضای مناسب همراه شد.
احمد دنیانور، اظهار کرد: واحدهای تولیدکننده فولاد در سال 2012م با سرعت بسیاری در بخش تولید وارد سال 2013م شدند در نتیجه این اقدام منجر به افزایش عرضه در این سال شد به همین دلیل تعادل بازار در 2013م به هم ریخته و تولیدکنندگان سیاست کاهش تولید به منظور برقراری تعادل در بازار را جزو اولویت های خود قرار دادند. این اقدام تا حدودی موفق بوده است . اما ما شاهد متعادل نبودن در حرکت فولادسازان داخلی با فولادسازان خارجی هستیم که اصلی ترین دلیل آن به دولتی بودن بیشتر واحدهای تولیدی در کشور باز می گردد. درواقع واحدهای تولیدی در صنعت فولاد ایران بیشتر با استراتژی های حاکمیتی در حرکت هستند، در نتیجه به راحتی نمی توانند در میزان تولید خود تغییر ایجاد کنند.
وی درباره پیش بینی بازار آینده فولاد، تصریح کرد: تولیدکنندگان فولاد درپی کاهش تولید خود با دو حادثه در این بازار مواجه شدند که پیش بینی برای آینده این بازار را کمی مشکل می کند. نخستین حادثه به قانون کشور چین درباره خانه های خالی و وضع عوارض بود که منجر به کاهش سرمایه گذاری در بخش ساختمان این کشور و نبود تعادل در بازار عرضه و تقاضای فولاد چین شد. در پی این حادثه چین بر صادرات و کاهش قیمت پیشی گرفت .
در واقع چین در برخی بازار ها ازجمله بازار ایران اقدام به دامپینگ کرد. اما دومین اقدام به کشور روسیه بازمی گردد. تفاضل نرخ ارز روسیه با دلار، صادرات فولاد برای تولیدکنندگان روس را مقرون به صرفه کرد، اما با توجه به مشکلات این کشور با اتحادیه اروپا بهترین بازار برای آنها بازارهای موجود در خاورمیانه به ویژه ایران بود. در واقع این دو حادثه حجم سنگینی از محصولات فولادی را به سوی بازار های خاورمیانه کشاند که در پی آن تعادل بازار در سال 2015م را بهم خواهد ریخت . البته اتفاقات رخ داده در بازار جهانی فولاد پیش بینی آینده این صنعت در ماه های بعدی را در هاله ای از ابهام قرار می دهد.
دیدگاهتان را بنویسید